Domain untersuchungskommission.de kaufen?
Wir ziehen mit dem Projekt
untersuchungskommission.de um.
Sind Sie am Kauf der Domain
untersuchungskommission.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain untersuchungskommission.de kaufen?
Wer muss Umsatzsteuererklärung machen?
Die Umsatzsteuererklärung muss von Unternehmen oder Selbstständigen gemacht werden, die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben. Dies betrifft in der Regel alle Gewerbetreibenden, die mehr als 17.500 Euro Umsatz im Jahr erzielen. Auch Unternehmen, die im EU-Ausland ansässig sind, aber in Deutschland steuerpflichtige Umsätze tätigen, müssen eine Umsatzsteuererklärung abgeben. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Strafen oder Bußgelder zu vermeiden. Es empfiehlt sich, einen Steuerberater oder eine Steuerberaterin hinzuzuziehen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Bis wann Umsatzsteuererklärung 2020?
Die Umsatzsteuererklärung für das Jahr 2020 muss in der Regel bis zum 31. Mai 2021 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung elektronisch abgeben, verlängert sich die Frist auf den 31. Juli 2021. Es ist jedoch ratsam, sich frühzeitig um die Erstellung und Einreichung der Umsatzsteuererklärung zu kümmern, um eventuelle Verzögerungen zu vermeiden. Bei Bedarf können auch Fristverlängerungen beim Finanzamt beantragt werden, wenn die Abgabe der Erklärung innerhalb der regulären Frist nicht möglich ist. **
Ähnliche Suchbegriffe für Umsatzsteuererklärung
Top-Angebote
Produkte zum Begriff Umsatzsteuererklärung:
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darstellung und Einschätzung der Beurteilung des jüngsten Jahresberichtes des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichenDarstellung Und Einschätzung Der Beurteilung Des Jüngsten Jahresberichtes Des Sachverständigenrates Zur Begutachtung Der Gesamtwirtschaftlichen Entwicklung, Taschenbuch Von Frank Merkel, Grin, 978-3-638-93247-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erkennung und Beurteilung der Meniskusverletzung des Kniegelenkes durch das Gewöhnliche Röntgenbild. Auswertung und Dokumentation TraumatischerErkennung Und Beurteilung Der Meniskusverletzung Des Kniegelenkes Durch Das Gewöhnliche Röntgenbild. Auswertung Und Dokumentation Traumatischer Wirbelsäulenschäden, Taschenbuch Von Erich Jonasch,oskar Koneczny, Springer Berlin, 978-3-662-34904-5,...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann man Umsatzsteuererklärung korrigieren?
Ja, man kann eine Umsatzsteuererklärung korrigieren. Wenn Fehler oder Unstimmigkeiten in der bereits eingereichten Erklärung entdeckt werden, ist es wichtig, diese so schnell wie möglich zu korrigieren. Dafür muss eine berichtigte Umsatzsteuererklärung beim Finanzamt eingereicht werden. Es ist ratsam, den Fehler genau zu dokumentieren und zu begründen, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. Es ist wichtig, die Fristen für die Korrektur einzuhalten, um eventuelle Sanktionen zu vermeiden. **
-
Bis wann Umsatzsteuererklärung 2019?
Die Umsatzsteuererklärung für das Jahr 2019 muss in der Regel bis zum 31. Mai 2020 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung von einem Steuerberater erstellen lassen, kann diese Frist auf den 31. Dezember 2020 verlängert werden. Es ist jedoch ratsam, die Umsatzsteuererklärung frühzeitig einzureichen, um mögliche Verzugszinsen zu vermeiden. Bei Fragen zur Fristverlängerung oder anderen steuerlichen Angelegenheiten kann ein Steuerberater oder das Finanzamt weiterhelfen. **
-
Wer muss keine Umsatzsteuererklärung abgeben?
Wer muss keine Umsatzsteuererklärung abgeben? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Umsatzes oder der Art der Tätigkeit. Kleinunternehmer gemäß § 19 UStG sind von der Umsatzsteuer befreit und müssen daher keine Umsatzsteuererklärung abgeben. Ebenso sind Unternehmen, die ausschließlich steuerfreie Umsätze tätigen, von der Umsatzsteuerpflicht befreit. Es ist wichtig, die individuellen steuerlichen Verpflichtungen zu prüfen, um festzustellen, ob eine Umsatzsteuererklärung erforderlich ist. **
-
Wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen grundsätzlich keine Umsatzsteuererklärung abgeben, solange sie die Voraussetzungen für die Kleinunternehmerregelung gemäß § 19 UStG erfüllen. Dazu gehört unter anderem, dass der Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Wenn diese Voraussetzungen erfüllt sind, ist der Kleinunternehmer von der Umsatzsteuer befreit und muss keine Umsatzsteuererklärung abgeben. Es ist jedoch wichtig, dass der Kleinunternehmer regelmäßig prüft, ob er weiterhin die Voraussetzungen für die Kleinunternehmerregelung erfüllt, da andernfalls Umsatzsteuer abgeführt werden muss. **


Wer muss eine Umsatzsteuererklärung machen?
Eine Umsatzsteuererklärung muss grundsätzlich von Unternehmern gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen und dabei Umsatzsteuer berechnen und einnehmen, verpflichtet sind, eine Umsatzsteuererklärung abzugeben. Dabei spielt es keine Rolle, ob es sich um ein Einzelunternehmen, eine Personengesellschaft oder eine Kapitalgesellschaft handelt. Die Umsatzsteuererklärung dient dazu, die Umsatzsteuer für einen bestimmten Zeitraum gegenüber dem Finanzamt zu erklären und gegebenenfalls zu zahlen. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Sanktionen zu vermeiden. **
Wann müssen Unternehmen ihre Umsatzsteuererklärung abgeben?
Unternehmen müssen ihre Umsatzsteuererklärung in der Regel quartalsweise abgeben. Die genauen Fristen variieren je nach Unternehmen und Steuerbehörde. Es ist wichtig, die jeweiligen Fristen einzuhalten, um Strafzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuererklärung:
-
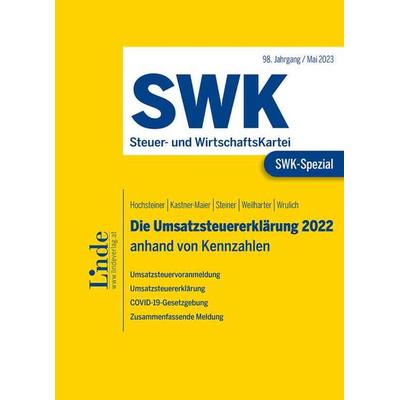
SWK-Spezial Die Umsatzsteuererklärung 2022, Taschenbuch von Helmut Steiner,Lisa Hochsteiner,Bettina Weilharter,Kay Wrulich,Karoline Kastner-Maier,Swk-spezial Die Umsatzsteuererklärung 2022, Taschenbuch Von Helmut Steiner,lisa Hochsteiner,bettina Weilharter,kay Wrulich,karoline Kastner-maier, Linde, 978-3-7073-4780-7, Seitenanzahl: 12834,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darstellung und Einschätzung der Beurteilung des jüngsten Jahresberichtes des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichenDarstellung Und Einschätzung Der Beurteilung Des Jüngsten Jahresberichtes Des Sachverständigenrates Zur Begutachtung Der Gesamtwirtschaftlichen Entwicklung, Taschenbuch Von Frank Merkel, Grin, 978-3-638-93247-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Umsatzsteuererklärung machen?
Die Umsatzsteuererklärung muss von Unternehmen oder Selbstständigen gemacht werden, die Umsatzsteuer auf ihre Produkte oder Dienstleistungen erheben. Dies betrifft in der Regel alle Gewerbetreibenden, die mehr als 17.500 Euro Umsatz im Jahr erzielen. Auch Unternehmen, die im EU-Ausland ansässig sind, aber in Deutschland steuerpflichtige Umsätze tätigen, müssen eine Umsatzsteuererklärung abgeben. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Strafen oder Bußgelder zu vermeiden. Es empfiehlt sich, einen Steuerberater oder eine Steuerberaterin hinzuzuziehen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Bis wann Umsatzsteuererklärung 2020?
Die Umsatzsteuererklärung für das Jahr 2020 muss in der Regel bis zum 31. Mai 2021 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung elektronisch abgeben, verlängert sich die Frist auf den 31. Juli 2021. Es ist jedoch ratsam, sich frühzeitig um die Erstellung und Einreichung der Umsatzsteuererklärung zu kümmern, um eventuelle Verzögerungen zu vermeiden. Bei Bedarf können auch Fristverlängerungen beim Finanzamt beantragt werden, wenn die Abgabe der Erklärung innerhalb der regulären Frist nicht möglich ist. **
-
Kann man Umsatzsteuererklärung korrigieren?
Ja, man kann eine Umsatzsteuererklärung korrigieren. Wenn Fehler oder Unstimmigkeiten in der bereits eingereichten Erklärung entdeckt werden, ist es wichtig, diese so schnell wie möglich zu korrigieren. Dafür muss eine berichtigte Umsatzsteuererklärung beim Finanzamt eingereicht werden. Es ist ratsam, den Fehler genau zu dokumentieren und zu begründen, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. Es ist wichtig, die Fristen für die Korrektur einzuhalten, um eventuelle Sanktionen zu vermeiden. **
-
Bis wann Umsatzsteuererklärung 2019?
Die Umsatzsteuererklärung für das Jahr 2019 muss in der Regel bis zum 31. Mai 2020 beim Finanzamt eingereicht werden. Für Steuerpflichtige, die ihre Umsatzsteuererklärung von einem Steuerberater erstellen lassen, kann diese Frist auf den 31. Dezember 2020 verlängert werden. Es ist jedoch ratsam, die Umsatzsteuererklärung frühzeitig einzureichen, um mögliche Verzugszinsen zu vermeiden. Bei Fragen zur Fristverlängerung oder anderen steuerlichen Angelegenheiten kann ein Steuerberater oder das Finanzamt weiterhelfen. **
Ähnliche Suchbegriffe für Umsatzsteuererklärung
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erkennung und Beurteilung der Meniskusverletzung des Kniegelenkes durch das Gewöhnliche Röntgenbild. Auswertung und Dokumentation TraumatischerErkennung Und Beurteilung Der Meniskusverletzung Des Kniegelenkes Durch Das Gewöhnliche Röntgenbild. Auswertung Und Dokumentation Traumatischer Wirbelsäulenschäden, Taschenbuch Von Erich Jonasch,oskar Koneczny, Springer Berlin, 978-3-662-34904-5,...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Agilität für IT-Governance, Prüfung & Revision, Fachbücher von Petra Haferkorn, Urs AndelfingerIT-Governance, Prüfung und Revision mal agil gedacht! Herausforderungen und Notwendigkeit eines Perspektivwechsels für IT-Governance, Prüfung und Revision. Viele Fallbeispiele zeigen die praktische Umsetzbarkeit auf. Agilität und der Einsatz agiler Methoden sind heute nicht mehr nur auf IT-Projekte begrenzt, sondern prägen zunehmend ganze Organisationen. Dieses Buch zeigt auf, wie sich IT-Governance, Prüfung und Revision erfolgreich dem durch Agilität ausgelösten Wandel stellen können und wie sich der Umgang mit den Kernthemen Risiko und Unsicherheit verändert. Zum einen werden Ansätze für eine agile IT-Governance und eine agile Prüfung und Revision beschrieben, indem sie sich agile Werte und Vorgehensweisen zu eigen machen. Zum anderen werden IT-Governance, Prüfung und Revision befähigt, agile Projekte angemessen steuern und wirksam prüfen zu können.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss keine Umsatzsteuererklärung abgeben?
Wer muss keine Umsatzsteuererklärung abgeben? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Umsatzes oder der Art der Tätigkeit. Kleinunternehmer gemäß § 19 UStG sind von der Umsatzsteuer befreit und müssen daher keine Umsatzsteuererklärung abgeben. Ebenso sind Unternehmen, die ausschließlich steuerfreie Umsätze tätigen, von der Umsatzsteuerpflicht befreit. Es ist wichtig, die individuellen steuerlichen Verpflichtungen zu prüfen, um festzustellen, ob eine Umsatzsteuererklärung erforderlich ist. **
-
Wann muss Kleinunternehmer Umsatzsteuererklärung abgeben?
Kleinunternehmer müssen grundsätzlich keine Umsatzsteuererklärung abgeben, solange sie die Voraussetzungen für die Kleinunternehmerregelung gemäß § 19 UStG erfüllen. Dazu gehört unter anderem, dass der Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Wenn diese Voraussetzungen erfüllt sind, ist der Kleinunternehmer von der Umsatzsteuer befreit und muss keine Umsatzsteuererklärung abgeben. Es ist jedoch wichtig, dass der Kleinunternehmer regelmäßig prüft, ob er weiterhin die Voraussetzungen für die Kleinunternehmerregelung erfüllt, da andernfalls Umsatzsteuer abgeführt werden muss. **
-
Wer muss eine Umsatzsteuererklärung machen?
Eine Umsatzsteuererklärung muss grundsätzlich von Unternehmern gemacht werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen und dabei Umsatzsteuer berechnen und einnehmen, verpflichtet sind, eine Umsatzsteuererklärung abzugeben. Dabei spielt es keine Rolle, ob es sich um ein Einzelunternehmen, eine Personengesellschaft oder eine Kapitalgesellschaft handelt. Die Umsatzsteuererklärung dient dazu, die Umsatzsteuer für einen bestimmten Zeitraum gegenüber dem Finanzamt zu erklären und gegebenenfalls zu zahlen. Es ist wichtig, die Umsatzsteuererklärung fristgerecht und korrekt abzugeben, um mögliche Sanktionen zu vermeiden. **
-
Wann müssen Unternehmen ihre Umsatzsteuererklärung abgeben?
Unternehmen müssen ihre Umsatzsteuererklärung in der Regel quartalsweise abgeben. Die genauen Fristen variieren je nach Unternehmen und Steuerbehörde. Es ist wichtig, die jeweiligen Fristen einzuhalten, um Strafzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.